Las ganancias de Chevron en el tercer trimestre superaron con holgura las expectativas de Wall Street este viernes 30 de octubre de 2026, gracias a un auge de los margenes de refinacion que compenso con creces la menor ganancia del negocio de produccion y dejo a la segunda mayor petrolera de Estados Unidos con uno de sus mejores trimestres en anos. Chevron informo ganancias ajustadas de 10.400 millones de dolares, o 5,28 dolares por accion, un salto del 185 por ciento frente al mismo trimestre del ano anterior y muy por encima del consenso de 4,89 dolares compilado por LSEG, segun Reuters.
El resultado llega en el punto maximo de una bonanza de guerra para las grandes petroleras. Los precios del crudo se mantienen muy por encima de los niveles previos a la guerra desde que comenzo a fines de febrero la guerra de Estados Unidos e Israel contra Iran, y las interrupciones en el estrecho de Ormuz han mantenido altos los margenes de refinacion incluso cuando el precio del crudo bajo durante el trimestre. Las refinerias de Chevron trabajaron mas que nunca, su generacion de caja se duplico respecto del ano anterior y la empresa devolvio 6.000 millones de dolares a sus accionistas en dividendos y recompras, al tiempo que redujo su deuda en casi 14.000 millones desde el inicio del ano.
Chevron publico sus resultados del tercer trimestre antes de la apertura del mercado estadounidense el viernes, y las cifras principales superaron casi todos los parametros que importan a los inversores. Las ganancias ajustadas de 10.400 millones de dolares equivalen a 5,28 dolares por accion, frente a 1,85 dolares por accion en el tercer trimestre de 2025. El resultado tambien supero los distintos consensos publicados antes del informe, que iban de 4,78 dolares en el consenso de Zacks a 4,87 dolares en el de MarketBeat, con LSEG en 4,89 dolares. Las diferencias reflejan distintos proveedores de datos y definiciones de ganancias, pero en todas las mediciones importantes Chevron supero la vara.
Las acciones reflejaron el buen resultado antes de la apertura. La accion de Chevron cerro el jueves a 231,46 dolares, un 0,99 por ciento mas en el dia, y siguio subiendo en la negociacion previa a la apertura del viernes, por encima de su maximo de 52 semanas de 234,08 dolares. La accion acumula una suba de mas del 50 por ciento en el ano, en linea con el salto del crudo desde que comenzo la guerra con Iran, cuando el Brent cotizaba cerca de 72 dolares por barril. El crudo Brent cerro a 115,32 dolares por barril y el West Texas Intermediate estadounidense a 102,78 dolares el miercoles 28 de octubre, todavia muy por encima de los niveles previos a la guerra incluso tras el retroceso del trimestre.
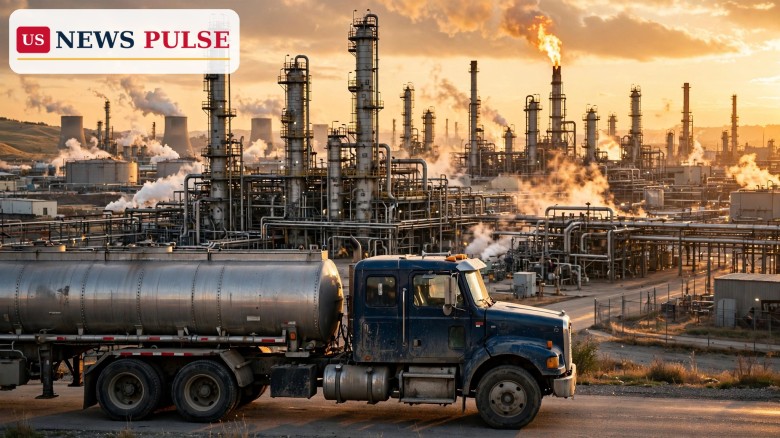
El motor del trimestre fue la refinacion. El negocio de downstream de Chevron, que convierte el crudo en gasolina, diesel y combustible para aviones, gano 4.900 millones de dolares, algo mas que en el segundo trimestre y un cambio dramatico frente a los 1.100 millones del ano anterior, cuando los margenes eran mucho mas delgados. Las refinerias estadounidenses procesaron un record de mas de 1 millon de barriles de crudo por dia, y los rendimientos de diesel y combustible para aviones subieron mas del 10 por ciento. Ese desempeno importa porque muestra a Chevron capturando valor de la brecha entre el costo del crudo y el precio de los combustibles terminados, una brecha que se mantuvo amplia mientras la guerra y las sanciones alteran las rutas de suministro globales.
El negocio de produccion conto otra historia. Las ganancias upstream de 5.700 millones de dolares bajaron un 30 por ciento frente a los tres meses anteriores, en parte porque los precios del petroleo cayeron durante el trimestre. Analistas de Bank of America habian senalado antes del informe que los precios del petroleo bajaron alrededor de un 7 por ciento en el tercer trimestre, aun cuando los margenes de refinacion subieron cerca de un 60 por ciento y los precios globales del gas natural un 38 por ciento. La produccion de 3,98 millones de barriles equivalentes de petroleo por dia fue un 2 por ciento menor que en el segundo trimestre, una cifra de volumen mas debil sobre la que los inversores preguntaran en la conferencia con la empresa a las 11 de la manana, hora del Este.
El trimestre de Chevron se inscribe en la temporada de resultados mas fuerte en anos para las energeticas estadounidenses. Segun Zacks, las ganancias totales del sector de petroleo y energia crecerian un 133,9 por ciento respecto del ano anterior en el tercer trimestre, con ingresos un 23,5 por ciento mayores, y todas las energeticas que habian informado antes del viernes superaron sus estimaciones de ganancias, con un 80 por ciento tambien por encima en ingresos. La propia Chevron supero las estimaciones en cada uno de sus ultimos cuatro trimestres, con una sorpresa promedio del 18,7 por ciento, y en siete de sus ultimos ocho trimestres segun MarketBeat. Esa consistencia explica en parte por que Wall Street mantiene un consenso de Compra Fuerte sobre la accion, con un precio objetivo promedio de 237,94 dolares.
El trimestre tambien incluyo un cambio contable y politico notable en Venezuela. Los resultados incluyeron un mes de produccion de Venezuela despues de que la empresa pasara a la contabilidad por participacion patrimonial para sus operaciones alli, tras una mejora de las condiciones fiscales. La empresa dijo que la produccion de Venezuela genera flujo de caja libre positivo y tiene costos totales inferiores a 20 dolares por barril, una cifra llamativamente baja que hace que esos barriles sean rentables incluso si el crudo cae con fuerza. Venezuela se convirtio este ano en un tema central para los inversores energeticos de Estados Unidos a medida que cambio la postura de Washington hacia Caracas, y Chevron es la gran petrolera estadounidense con la presencia operativa mas profunda alli.
Como contexto, el segundo trimestre habia dejado la vara alta. Chevron gano 6,06 dolares por accion en base ajustada en el segundo trimestre, por encima de la estimacion de 5,55 dolares, mientras sus ingresos saltaron un 51 por ciento hasta 67.200 millones de dolares. El consenso del tercer trimestre, de alrededor de 4,80 a 4,90 dolares, era por tanto cerca de un 20 por ciento inferior al segundo trimestre, reflejando la baja del precio del petroleo y mantenimientos programados. Que Chevron aun asi superara esa vara rebajada en alrededor de un 8 por ciento, segun los numeros de LSEG, subraya cuanto de la ganancia del trimestre provino de la refinacion y no del precio del crudo en si.
La historia de la refinacion merece enfasis porque explica por que Chevron pudo superar las estimaciones aun cuando su produccion y sus ganancias upstream cayeron. Cuando las rutas de suministro de crudo se interrumpen, como ocurrio en torno al estrecho de Ormuz y en las exportaciones rusas, el precio de los combustibles terminados tiende a subir mas rapido que el precio del crudo, ampliando el margen que ganan las refinerias. El record de procesamiento en Estados Unidos muestra que Chevron estaba posicionada para capturar ese margen, operando sus plantas al maximo y obteniendo mas diesel y combustible para aviones de alto valor de cada barril.
Las cifras de caja cuentan la misma historia. El flujo de caja libre ajustado de 14.200 millones de dolares fue el doble que el del mismo periodo del ano anterior, lo que dio a Chevron margen para pagar 3.500 millones de dolares en dividendos y recomprar 2.500 millones de dolares de sus propias acciones durante el trimestre. La cifra de recompras se ubica en el extremo bajo del rango de 2.500 a 3.000 millones de dolares que Chevron habia anticipado para el trimestre, lo que podria decepcionar a inversores que esperaban un programa de recompras mayor ahora que el efectivo abunda. Los comentarios de la direccion sobre recompras y gasto de capital en la conferencia del viernes probablemente importen tanto como las ganancias mismas, con analistas atentos a cualquier senal de un programa mayor.
La reduccion de deuda fue igualmente llamativa. La deuda neta cerro el trimestre en 20.700 millones de dolares, frente a 34.500 millones a fines de 2025, una reduccion de casi 14.000 millones en nueve meses. Un balance mas limpio da a Chevron flexibilidad si los precios del petroleo caen, margen para seguir invirtiendo en la cuenca Permian y en el golfo de Mexico, y proteccion frente a la proxima caida. Tambien refuerza el caso del dividendo, que Chevron trato como prioridad en ciclos anteriores.
La reaccion de los analistas antes del informe ya habia sido calida. La analista de Bank of America Jean Ann Salisbury elevo recientemente su precio objetivo para Chevron a 252 dolares desde 227 dolares, manteniendo la calificacion de Compra, y senalo que las refinerias estadounidenses se benefician del encarecimiento del transporte de crudo y que se espera crecimiento de la capacidad de destilacion en el cuarto trimestre, aunque ese crecimiento no alcanza para compensar mas de 2 millones de barriles diarios fuera de servicio en Rusia y una reduccion de 2,5 millones de barriles diarios en Medio Oriente. La suba previa a la apertura del viernes sugiere que los inversores leyeron las cifras reales como una confirmacion de esa vision constructiva.
No todos carecen de reservas. Comentarios de mercado citados antes del informe advirtieron que la valuacion de Chevron ya supone que el Brent se mantendra en niveles elevados de forma indefinida, y un analista citado en esos comentarios califico a su rival ExxonMobil como venta, argumentando que su relacion precio-ganancia normalizada de 29 veces corresponde a empresas de inteligencia artificial y no a petroleras integradas. La cautela tambien se aplica a Chevron: con la accion cerca de su precio objetivo promedio de los analistas y en niveles tecnicos cercanos a la sobrecompra, las acciones necesitan precios del petroleo altos y sostenidos o recompras mayores para seguir subiendo desde aqui.
El debate mas amplio sobre las ganancias petroleras en tiempos de guerra tambien seguira a este informe. Los defensores de la industria sostienen que las ganancias reflejan operaciones estadounidenses eficientes y los riesgos de producir en medio de la guerra y las interrupciones, mientras que los criticos apuntan a ganancias de escala record en un momento en que los consumidores siguen pagando combustibles caros y renuevan los pedidos de impuestos extraordinarios y una transicion energetica mas rapida. Las cifras de Chevron alimentaran ambos argumentos, y con las elecciones de medio termino a cuatro dias, los costos de la energia y las ganancias corporativas ya forman parte del debate de campana.
El resultado de Chevron importa por tres razones. Primero, confirma que la bonanza de refinacion derivada de la guerra con Iran y del conflicto entre Rusia y Ucrania sigue fluyendo, y que puede compensar precios del crudo mas bajos y una produccion algo menor. Segundo, marca el tono para el resto del dia de resultados de las grandes petroleras: ExxonMobil informa sus propios resultados del tercer trimestre el viernes, con analistas que esperan ganancias de alrededor de 4,03 a 4,10 dolares por accion sobre ingresos de unos 106.000 millones de dolares, y BP tambien informa. Si Exxon iguala el buen resultado de Chevron, el salto proyectado del 133,9 por ciento en las ganancias del sector parecera conservador y no optimista.
Tercero, los resultados importan para los estadounidenses comunes a traves de los precios de los combustibles y los ahorros para la jubilacion. Chevron es una de las mayores posiciones en muchos fondos indice y carteras de pensiones, y sus decisiones de dividendos y recompras afectan a millones de ahorristas. Su desempeno de refinacion tambien influye en cuanto combustible llega al mercado estadounidense y, por tanto, en lo que pagan conductores y aerolineas. Un procesamiento record en refinerias es, en ese sentido, una buena noticia para el suministro de combustible aun cuando llegue con ganancias record.
Los inversores escucharan la conferencia de Chevron a las 11 de la manana, hora del Este, en busca de orientacion sobre recompras del cuarto trimestre, gasto de capital, produccion en Permian y el golfo de Mexico, y las perspectivas de los margenes de refinacion con la llegada del invierno. Cualquier actualizacion sobre Venezuela, donde el cambio a la contabilidad por participacion patrimonial aun es reciente, tambien se seguira de cerca, al igual que la vision de la direccion sobre si el Brent puede mantenerse por encima de 100 dolares por barril si el conflicto con Iran se alivia.
Los resultados de ExxonMobil, previstos para el viernes con una conferencia a las 8:30 de la manana, hora del Centro, son la proxima gran prueba. Exxon anticipo en un documento del 16 de octubre que margenes de refinacion mas fuertes podrian elevar sus ganancias downstream en unos 4.500 millones de dolares respecto del segundo trimestre, en parte compensados por un impacto de 1.300 millones en upstream por menores precios de liquidos, unos 2.500 millones de efectos de calendario negativos y unos 700 millones de ganancias por desinversiones. Un buen resultado alli completaria un pleno para las grandes petroleras estadounidenses. A mas largo plazo, la pregunta es si estas ganancias duran: si las conversaciones de paz o los ceses del fuego alivian el conflicto con Iran, el crudo y los margenes de refinacion podrian normalizarse rapido, y las acciones que descontaron ganancias de guerra enfrentarian un ajuste.
Chevron informo ganancias ajustadas de 10.400 millones de dolares, o 5,28 dolares por accion, un 185 por ciento mas que un ano antes y por encima del consenso de 4,89 dolares de LSEG.
El auge de los margenes de refinacion impulso el resultado. Las ganancias downstream llegaron a 4.900 millones de dolares, con un record en Estados Unidos de mas de 1 millon de barriles diarios de crudo procesado, lo que compenso una caida del 30 por ciento trimestral en las ganancias upstream.
Chevron pago 3.500 millones de dolares en dividendos y recompro 2.500 millones de dolares en acciones en el tercer trimestre, financiados con un flujo de caja libre ajustado de 14.200 millones de dolares, el doble que el ano anterior.
La deuda neta cerro el tercer trimestre en 20.700 millones de dolares, frente a 34.500 millones a fines de 2025.
ExxonMobil informa sus resultados del tercer trimestre de 2026 el viernes 30 de octubre, con analistas que esperan ganancias de alrededor de 4,03 a 4,10 dolares por accion sobre ingresos de unos 106.000 millones de dolares.
Cobertura relacionada en US News Pulse: Ganancias de Exxon y Chevron el viernes: Big Oil apunta a un salto con el crudo a 100 dolares, Acuerdo comercial EE. UU.-India cerca de cerrarse: la Casa Blanca ve charlas productivas.
Leave a Comment



 | Today's Date: