Celestica presentó el lunes uno de los informes de resultados más sólidos de la temporada, con unos ingresos del tercer trimestre que se dispararon un 83%, hasta 5.830 millones de dólares, al acelerarse la demanda de hardware para centros de datos de inteligencia artificial, y la fabricante electrónica con sede en Toronto sorprendió después a los inversores al prever 40.000 millones de dólares en ingresos para 2027, casi el doble de lo que espera este año. El resultado de Celestica en el tercer trimestre impulsó sus acciones cerca de un 17% en la negociación previa a la apertura del martes 27 de octubre de 2026, tras una sesión castigada en la que el título había caído un 5% hasta cerca de su mínimo de 52 semanas.
El informe llegó en un momento de aguda inquietud sobre el auge de la IA. Las acciones de constructores de centros de datos como CoreWeave, Nebius e IREN han caído más de un 35% en lo que va de octubre, mientras los inversores se preguntan si las enormes sumas invertidas en infraestructura de IA llegarán a rentabilizarse. La respuesta de Celestica, comunicada tras el cierre del lunes, fue rotunda: no solo superó su propia previsión y la de Wall Street, sino que elevó su pronóstico para 2026 y señaló que las previsiones de demanda de sus clientes para 2028 también han aumentado.
Celestica publicó sus resultados del tercer trimestre tras el cierre del mercado el lunes 26 de octubre, y las cifras superaron casi todas las líneas previstas. Los ingresos de 5.830 millones quedaron por encima del rango alto de su propia previsión, de 5.250 a 5.550 millones, y de los 5.470 millones esperados por los analistas. El beneficio ajustado de 3,30 dólares por acción superó el consenso entre un 9% y un 12% según el proveedor de datos, y marcó el octavo trimestre consecutivo en que la empresa bate las expectativas de beneficio.
En términos contables estándar, Celestica ganó 397,2 millones de dólares, o 3,26 por acción, frente a 2,31 dólares hace un año. Su margen operativo contable cayó al 7,9% desde el 10,2%, pero su margen operativo ajustado subió al 8,5% desde el 7,6%, un nivel que el presidente y consejero delegado, Rob Mionis, calificó como un máximo histórico para la empresa. La compañía también completó durante el trimestre una oferta pública anunciada previamente que recaudó 3.450 millones de dólares en ingresos brutos.
La reacción del mercado fue inmediata. Las acciones de Celestica, que habían caído un 5% en la sesión ordinaria del lunes hasta 246,65 dólares, justo por encima del mínimo de 52 semanas de 244,51 y cerca de la mitad del máximo de 474,03 dólares marcado el 2 de junio, subieron casi un 17% fuera de horario hasta unos 288 dólares, y conservaron la mayor parte de esa ganancia en la negociación previa a la apertura del martes. El título se encaminaba a su peor mes en más de seis años antes del informe, y sigue cayendo cerca de un 12% desde principios de año, frente a una subida del 11,4% del S&P 500.
La dirección comentó los resultados con los inversores en una teleconferencia a las 8:00 de la mañana, hora del Este, del martes, la misma mañana en que la Reserva Federal inició su reunión de política monetaria de dos días y un día antes de que Alphabet y Microsoft presenten sus propios resultados trimestrales.
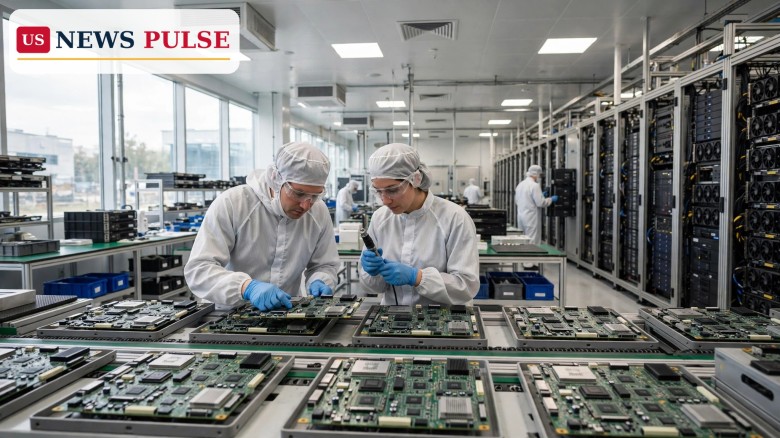
Celestica, con sede en Toronto y cotizada en Nueva York y Toronto, es una de las mayores empresas de servicios de fabricación electrónica del mundo. Fabrica equipos de redes, servidores, sistemas de almacenamiento y otro hardware para clientes que incluyen a los operadores de nube a hiperescala y a las empresas de infraestructura de IA que ahora compiten por construir centros de datos. Esa posición la ha convertido en un indicador inusualmente directo del auge de la IA: cuando los gigantes de la nube gastan, las fábricas de Celestica lo notan primero.
La aceleración de su crecimiento ha sido notable. El crecimiento interanual de los ingresos se ha acelerado durante siete trimestres consecutivos, del 19,9% al 20,9%, 27,6%, 43,3%, 52,8% y 62,6%, hasta alcanzar el 82,8% en el tercer trimestre de 2026. El motor es el segmento de Soluciones de Conectividad y Nube, que abarca equipos de redes, servidores y almacenamiento. Sus ingresos subieron un 102% en el trimestre, hasta 4.870 millones, incluido un salto del 70% en el negocio de Plataformas de Hardware, hasta unos 2.300 millones. El segmento más pequeño de Soluciones de Tecnología Avanzada, que atiende a clientes aeroespaciales y de defensa, industriales, de tecnología sanitaria y de bienes de equipo, creció un 23%, hasta 960 millones.
El informe llegó además un día en que el comercio de IA mostró señales de vida. Las acciones tecnológicas repuntaron el lunes después de que Anthropic, la empresa de IA detrás de los modelos Claude, presentara la documentación para su salida a bolsa, con unos ingresos de 16.290 millones de dólares en los seis meses hasta junio. Esa presentación impulsó a los nombres de chips e infraestructura en todo el mercado y preparó el terreno para el propio repunte de Celestica, aun cuando los escépticos seguían advirtiendo de que las valoraciones de la IA han corrido más que los beneficios.
La parte más relevante del comunicado para el mercado no fue el trimestre en sí, sino la previsión. Para el cuarto trimestre, Celestica orientó unos ingresos de hasta 6.675 millones, por encima del consenso de unos 6.400 millones, lo que implica unos 6.420 millones en el punto medio y un crecimiento interanual cercano al 76%. Para todo el año 2026, elevó su previsión de ingresos a 21.000 millones, desde 20.500 millones, y subió su previsión de beneficio ajustado a 11,55 dólares por acción, desde 11,30 dólares.
Para 2027, la empresa pronosticó unos ingresos de 40.000 millones, frente a los 35.710 millones estimados por Wall Street, con un beneficio ajustado de 21,50 dólares por acción y un margen operativo ajustado del 9%. La inversión en capital se situará entre 1.500 y 2.000 millones en 2027, a medida que la empresa amplía su capacidad. Mionis afirmó que las previsiones de demanda de los clientes para 2028 también han aumentado, señal de que la empresa espera que la ola de inversión continúe más allá del próximo año.
Hubo una rebaja destacada dentro del comunicado. Celestica recortó su previsión de flujo de caja libre no contable para 2026 a 460 millones, desde 600 millones, por inversiones específicas en capital circulante para el crecimiento previsto. Los inventarios se han duplicado con creces desde finales de 2025, un recordatorio de que fabricar hardware a este ritmo consume efectivo antes de que los clientes paguen. La dirección subrayó que el gasto es deliberado, ligado a programas en marcha y pedidos ya recibidos, pero los inversores vigilarán de cerca los inventarios y la conversión de caja en los próximos trimestres.
Mionis presentó el trimestre como prueba de que el ciclo de infraestructura de IA se está fortaleciendo en lugar de enfriarse. Describió el margen operativo ajustado del 8,5% como un máximo histórico para la empresa y señaló el aumento de las previsiones de demanda de los clientes para 2028 como señal de que la expansión tiene aún recorrido. La propia descripción del entorno de demanda por parte de la empresa, repetida por los inversores minoristas el martes, fue la de un "superciclo" de infraestructura de IA impulsado por una demanda de los clientes más fuerte.
Los inversores minoristas celebraron con rapidez. En foros de negociación, Celestica fue descrita como "muy barata" para una empresa que crece a este ritmo, y algunos señalaron que el beneficio contable de 3,26 dólares por acción, anualizado frente al precio de cierre del lunes de 246,65 dólares, implicaba un múltiplo precio-beneficio inferior a 19, barato frente a otros nombres de infraestructura de IA. El repunte, argumentaron, recordaba que el mercado había estado valorando a Celestica para una desaceleración que no ha llegado.
Sin embargo, la cautela persiste. Los mismos informes que recogieron los resultados señalaron también los riesgos que la propia empresa destaca: la demanda de los clientes, el ritmo de los programas, la disponibilidad de suministros y los cambios en la política comercial podrían desviar la previsión para 2027. Y el debate más amplio no ha desaparecido. Con CoreWeave, Nebius e IREN cayendo cada uno más de un 35% en octubre, y con los hiperescaladores a punto de comunicar sus propios planes de gasto en capital esta semana, la previsión de Celestica se contrastará con lo que Alphabet, Microsoft y Amazon digan realmente que piensan gastar.
Celestica importa porque se sitúa en el extremo físico del auge de la IA. Los modelos y los chatbots dominan los titulares, pero funcionan con servidores, conmutadores y almacenamiento fabricados por empresas como Celestica, y su cartera de pedidos es una de las primeras lecturas del mundo real sobre si el gasto en centros de datos se acelera o se frena. Un trimestre en el que sus ingresos de hardware en la nube se duplican, y una previsión en la que los ingresos del próximo año casi se duplican de nuevo, cuesta conciliarlo con el argumento de que la expansión de la IA ya tocó techo.
También importa para el debate sobre una burbuja que ha atenazado a los mercados todo el otoño. Si las empresas que construyen infraestructura de IA pueden convertir los pedidos en ingresos y márgenes a este ritmo, el gasto se parece más a una expansión industrial que a una manía especulativa. Si los inventarios se acumulan y el flujo de caja decepciona, el caso contrario gana fuerza. El informe de Celestica dio a ambos bandos material con el que trabajar: un crecimiento espectacular por un lado, y un recorte del flujo de caja libre y unos inventarios duplicados por otro.
Para los inversores que siguen la semana que viene, el momento es ideal. La Reserva Federal anuncia su decisión sobre los tipos el miércoles, Alphabet y Microsoft presentan resultados ese mismo día, y Amazon lo hace el jueves. Las cifras de Celestica elevan el listón para todos ellos: si los fabricantes de hardware están viendo este tipo de demanda, los planes de gasto en capital de los hiperescaladores se leerán con aún más atención en busca de señales de continuidad.
La prueba inmediata es el cuarto trimestre. La orientación de Celestica implica unos ingresos de unos 6.420 millones en el punto medio, y un resultado superior como el del tercer trimestre la encaminaría a un cierre de año aún más fuerte. Los inversores también vigilarán si la acción puede mantener sus ganancias tras los resultados, después de un mes en el que cayó hasta cerca de su mínimo de 52 semanas.
Más allá, la atención se centra en la ejecución del plan para 2027. Alcanzar 40.000 millones en ingresos supone casi duplicar de nuevo el negocio, ampliar fábricas, gestionar una base de inventarios duplicada y convertir los pedidos en efectivo. Los 1.500 a 2.000 millones de inversión en capital prevista mostrarán si la empresa puede añadir capacidad con la rapidez suficiente sin sacrificar las mejoras de margen que acaba de comunicar.
Los resultados de los hiperescaladores esta semana proporcionarán la primera comprobación externa. Si Alphabet, Microsoft y Amazon reafirman o elevan sus planes de gasto en centros de datos, la tesis del superciclo de Celestica ganará apoyo. Si suenan una nota de cautela, el fuerte repunte de la acción podría reexaminarse con rapidez.
Los ingresos subieron un 83% interanual, hasta 5.830 millones de dólares, desde 3.190 millones en el tercer trimestre de 2025, superando las expectativas de los analistas, de unos 5.470 millones, y la propia orientación de la empresa, de 5.250 a 5.550 millones.
El beneficio ajustado por acción se duplicó con creces, hasta 3,30 dólares, frente a 1,58 dólares hace un año, superando el consenso de entre 2,96 y 3,02 dólares. El beneficio contable fue de 3,26 dólares por acción, frente a 2,31 dólares.
Celestica pronosticó unos ingresos de 40.000 millones para 2027, por encima de los 35.710 millones estimados por Wall Street, con un beneficio ajustado de 21,50 dólares por acción y un margen operativo ajustado del 9%.
Las acciones habían caído un 5% el lunes hasta 246,65 dólares, cerca de su mínimo de 52 semanas, antes de los resultados. Los ingresos y beneficios superiores a lo previsto, la mejora de la previsión para 2026 y la previsión de 40.000 millones para 2027 impulsaron un salto de cerca del 17% fuera de horario y en la negociación previa a la apertura del martes.
Sí. Recortó su previsión de flujo de caja libre no contable para 2026 a 460 millones, desde 600 millones, por inversiones en capital circulante para sostener el crecimiento, y señaló que los inventarios se han duplicado con creces desde finales de 2025.
Cobertura relacionada en US News Pulse: la inversión de 3.000 millones de Nvidia en Meta profundiza la alianza de IA Muse, las ganancias de UPS en el tercer trimestre superan las previsiones y elevan la guía anual y las ganancias de las grandes tecnológicas ante el veredicto de la IA.
Leave a Comment



 | Today's Date: