
Nasdaq cae 1,4% y arrastra a Wall Street tras el desplome de Alphabet el jueves
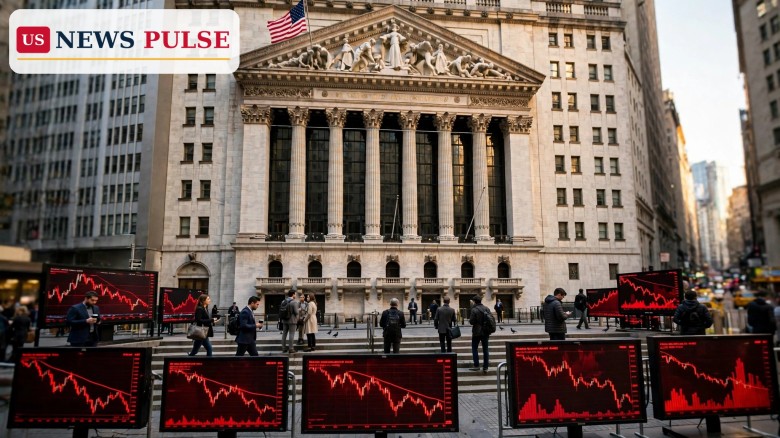
Wall Street cayó el jueves 29 de octubre de 2026, cuando una fuerte venta de acciones de Alphabet reavivó los temores sobre el costo del desarrollo de la inteligencia artificial y arrastró con fuerza a la baja al Nasdaq, dominado por la tecnología. La caída del Nasdaq fue la historia del día en los mercados, concentrada en los grandes nombres tecnológicos, mientras muchas otras acciones resistieron mejor y dejaron al Dow y al S&P 500 con pérdidas modestas al cierre.
Puntos Clave
- El Nasdaq Composite cayó 1,43% hasta 26.171,04, mientras el S&P 500 bajó 0,36% hasta 7.715,80 y el Dow Jones perdió 0,35% hasta 52.291,94.
- Las acciones de Alphabet cayeron más de 12% tras unos resultados decepcionantes en publicidad en búsquedas y un aumento repentino de la quema de efectivo, en camino a su mayor caída en un solo día y con más de 464.000 millones de dólares de valor de mercado en riesgo en un momento dado.
- Caterpillar bajó más de 9%, ServiceNow y Fortinet cayeron más de 20% cada una tras sus resultados, y Amazon retrocedió antes de publicar sus cuentas trimestrales tras el cierre.
- Las pérdidas llegaron pese a datos económicos sólidos: el PIB del tercer trimestre creció 3,4% y la inflación de septiembre fue algo más baja de lo esperado, mientras los operadores seguían viendo alrededor de 80% de probabilidad de una subida de tipos de la Reserva Federal en diciembre.
- La amplitud del mercado se mantuvo sorprendentemente fuerte, con más acciones subiendo que bajando tanto en la Bolsa de Nueva York como en el Nasdaq durante la sesión, señal de que la venta se concentró en la tecnología y no fue un pánico generalizado.
Qué Pasó
La negociación comenzó bajo presión y así siguió para las acciones tecnológicas. Alphabet, que publicó sus resultados del tercer trimestre el miércoles por la noche, fue el detonante claro: unos ingresos de 127.600 millones de dólares que no alcanzaron las expectativas, una publicidad en búsquedas decepcionante y un flujo de caja libre negativo de unos 9.100 millones de dólares a medida que se aceleraba el gasto relacionado con la IA. Reuters informó de que las acciones de Alphabet cayeron 11,7% durante la sesión y se encaminaban a su mayor caída diaria registrada, en camino a perder más de 464.000 millones de dólares de valor de mercado y a representar la mayor parte de los más de 500.000 millones que el Nasdaq-100 estaba a punto de borrar. El resumen de mercados de Investopedia situó a Alphabet más de 12% abajo al cierre, con el Nasdaq Composite y el Nasdaq 100 terminando ambos con una caída de 1,4%.
Al Dow y al S&P 500 les fue mejor, con cierres de alrededor de 0,3% a 0,4% abajo. El S&P 500 perdió 0,36% hasta 7.715,80, desde 7.743,98 el miércoles, mientras el Dow cedió 0,35% hasta 52.291,94, desde 52.475,10. La caída de 1,43% del Nasdaq hasta 26.171,04, desde 26.549,85, fue más de cuatro veces la caída porcentual de los otros dos índices, lo que subraya lo concentrada que estuvo la venta del jueves. El fondo cotizado Roundhill MAGS, que sigue a los siete valores tecnológicos de gran capitalización, bajaba casi 2% en la negociación de la tarde, según Investopedia.
Otros grandes nombres tecnológicos y de software sumaron presión. Microsoft bajó ligeramente pese a un trimestre sólido impulsado por la nube, y Reuters informó de que cayó 1,5% tras informaciones de que la empresa planeaba captar al menos 25.000 millones de dólares mediante una venta de bonos. Amazon cayó antes de sus resultados tras el cierre. Las acciones de software fueron débiles en general: ServiceNow se desplomó casi 25% en un relato de la sesión pese a reportar un aumento de ingresos interanual de 20% hasta 4.100 millones de dólares, y Fortinet bajó más de 20% tras sus propios resultados. Los valores relacionados con los chips también retrocedieron, con el índice de semiconductores de Filadelfia 0,9% abajo, a punto de romper una racha ganadora de cuatro días, y con los valores de memoria Micron y SanDisk cayendo más de 5%.
No todos los sectores cayeron. La farmacéutica Eli Lilly subió más de 6% hasta un máximo histórico tras prever ingresos anuales por encima de la estimación de Wall Street, y Mastercard avanzó 4,2% tras superar las estimaciones de beneficio del tercer trimestre. Las financieras y la salud mostraron fortaleza durante buena parte del día, lo que ayudó a explicar por qué la amplitud general del mercado se mantuvo positiva: Reuters informó de que las acciones que subían superaban a las que bajaban por 1,97 a 1 en la Bolsa de Nueva York y por 1,5 a 1 en el Nasdaq. El rendimiento del bono del Tesoro a 10 años rondaba 4,95%, por debajo del cierre del miércoles, a medida que los precios de los bonos se firmaban.
Antecedentes/Contexto
El retroceso del jueves siguió a tres sesiones consecutivas al alza. El miércoles, los tres índices principales habían cerrado en positivo después de que la Reserva Federal mantuviera los tipos de interés en 3,75% a 4,00% en una votación de 10 a 2, con Lisa Cook y Beth Hammack discrepando a favor de una subida de un cuarto de punto. El Dow había subido 0,19% hasta 52.475,10, el S&P 500 0,28% hasta 7.743,98 y el Nasdaq 0,27% hasta 26.549,85, ayudados por los valores de semiconductores. El ánimo también se había visto impulsado a principios de semana cuando la empresa de Claude, Anthropic, presentó su documentación para salir a bolsa, un hecho que Reuters dijo que ofreció solo un breve respiro frente a las preocupaciones sobre el gasto en IA antes de que esos temores resurgieran el jueves.
El contexto económico del jueves era, sobre el papel, tranquilizador. La estimación anticipada del Departamento de Comercio mostró que la economía estadounidense creció a un ritmo anual de 3,4% en el tercer trimestre, el ritmo más rápido en un año y por encima de las expectativas de los pronosticadores. El índice de precios del gasto en consumo personal de septiembre, el indicador de inflación preferido por la Fed, resultó algo más bajo de lo esperado por los economistas, aunque la tasa anual se mantuvo muy por encima del objetivo de 2% de la Fed. Sin embargo, ninguno de los dos informes calmó a los inversores tecnológicos, porque la preocupación del mercado ya no se centra principalmente en el crecimiento o la inflación: se centra en si los cientos de miles de millones de dólares que se vierten en centros de datos, chips y energía se convertirán en beneficios y flujo de caja con la rapidez suficiente para justificar las valoraciones actuales.
Esa preocupación se ha ido acumulando durante todo el mes. Los inversores se han inquietado porque el desarrollo de la IA se financia cada vez más con deuda, justo cuando los costos de endeudamiento se mantienen altos, con el rendimiento a 10 años cerca de 5%. Los números de Alphabet cristalizaron el temor: una empresa con ingresos de escala récord aun así quemó efectivo una vez contabilizado su gasto de capital. Microsoft, por el contrario, presentó una gran sorpresa positiva en flujo de caja y previó un fuerte crecimiento en la nube, y aun así bajó, un recordatorio de que incluso los buenos resultados se juzgan con dureza cuando las valoraciones están estiradas. La caída de Caterpillar añadió una advertencia distinta: el referente industrial bajó más de 9% tras mantener sin cambios su previsión de ventas anuales, lo que plantea dudas sobre cuánto tiempo podrá el auge de los centros de datos seguir impulsando la demanda de equipos de generación de energía.
Nasdaq cae: por qué el índice tecnológico sufrió más
El Nasdaq sufrió más porque las acciones que lo dominan son las más expuestas al debate sobre el gasto en IA. Solo Alphabet representa un peso importante tanto en el Nasdaq Composite como en el Nasdaq-100, de modo que una caída récord en un día de sus acciones arrastra mecánicamente a ambos índices a la baja. La misma lógica se aplica a la venta de software: ServiceNow y Fortinet no son megaempresas de la escala de Alphabet, pero sus caídas de más de 20% muestran que los inversores castigan cualquier señal de que el crecimiento, los márgenes o la generación de efectivo no sigan el ritmo del gasto. Marvell Technology se desplomó 11,6% tras informaciones de que estaba en conversaciones avanzadas para comprar a la fabricante de óptica para centros de datos Lumentum Holdings, cuyas acciones subieron 3,5%, lo que añadió otro lastre específico de la tecnología.
La caída menor del Dow refleja su composición distinta. Caterpillar fue su mayor lastre, pero el índice de primera línea también incluye bancos, empresas de salud e industriales que se comportaron mejor el jueves, y su descenso de 0,35% hasta 52.291,94 lo mantuvo dentro de su rango reciente. El S&P 500, que combina tecnología con todos los demás sectores, cayó 0,36% hasta 7.715,80 por la misma razón: las pérdidas de la tecnología quedaron en parte compensadas en otros sectores. Ese patrón — una fuerte caída del Nasdaq, descensos modestos del Dow y el S&P 500 y una amplitud positiva — es la forma que tiene el mercado de decir que esto fue una revalorización de la tecnología, no un veredicto sobre toda la economía.
Reacciones/Declaraciones
Trevor Slaven, director global de asignación de activos de Barings, resumió el ánimo en comentarios recogidos por Reuters: "The factors that are at play that's creating these manic depressive sentiment swings is you have an ecosystem around the AI buildout that is increasingly debt financed. (While) it in many ways grows the potential economic profits over time... it also creates more leverage and just creates a bit more risk in the system as well." La cita recoge el argumento de doble filo que recorre los mercados: el desarrollo de la IA puede elevar los beneficios a largo plazo, pero financiarlo con dinero prestado añade riesgo si los costos de endeudamiento se mantienen altos o los retornos llegan despacio.
El propio encuadre de Reuters fue más directo: los resultados de Alphabet "rekindled worries about ballooning AI costs, outweighing strength in other sectors, including financials and healthcare, as earnings continued to dominate investor focus." Investopedia adoptó un tono similar, al informar de que las acciones tecnológicas cayeron "as shares of Alphabet sold off and investors digested financial results from big companies and fresh inflation data that was cooler than expected." Ningún relato sugirió que una sola empresa causara toda la sesión: Alphabet fue la chispa, pero los resultados del software, las perspectivas de Caterpillar y la cuestión de la deuda alimentaron la misma reevaluación.
En el frente de la política monetaria, los operadores mantuvieron sus apuestas a una subida de tipos en diciembre. Investopedia informó de que los operadores veían alrededor de 80% de probabilidad de que la Fed suba los tipos al menos un cuarto de punto en su reunión de diciembre, según CME FedWatch, después de que la Fed los mantuviera estables el miércoles. El presidente de la Fed, Kevin Warsh, había dicho tras esa decisión que no prejuzgaría diciembre pero que observaría los datos entrantes, al tiempo que subrayaba que la inflación sigue elevada. La lectura de PCE de septiembre, algo más baja de lo esperado, no movió mucho esas probabilidades, porque la tasa anual de inflación sigue lejos del objetivo de 2% de la Fed.
Por Qué Importa
El jueves importa porque pone a prueba la apuesta central de los últimos dos años: que gastar lo que haga falta en IA será recompensado. Durante meses, los inversores toleraron un gasto de capital disparado mientras los ingresos y el crecimiento de la nube siguieran superando las expectativas. El trimestre de Alphabet rompió ese pacto en un punto: los ingresos no alcanzaron lo esperado, la publicidad en búsquedas decepcionó y el flujo de caja se volvió negativo, y la respuesta del mercado fue rápida y severa. Si otras megaempresas presentan el mismo patrón, toda la apuesta por la IA podría revalorizarse a la baja, arrastrando con ella al Nasdaq, a las cuentas de jubilación y a los fondos indexados.
También importa para los ahorradores comunes de una forma menos obvia. Como el Nasdaq y el S&P 500 dominan los fondos indexados y las carteras de pensiones, una caída de 1,4% del Nasdaq y de 0,36% del S&P 500 recorta el valor de esas carteras incluso cuando la mayoría de las acciones individuales suben, como ocurrió el jueves según la amplitud. La sesión es un recordatorio de que los movimientos de los índices principales pueden ocultar un mercado dividido: una corrección concentrada de la tecnología puede sentirse como una venta generalizada en una cartera incluso mientras suben bancos, farmacéuticas y empresas de pagos. La decisión de diciembre de la Fed añade un segundo riesgo: si el banco central sube los tipos mientras el gasto en IA ya tensiona los flujos de caja, endeudarse sale más caro justo para las empresas que más gastan.
También hay un lado tranquilizador. La economía creció 3,4% en el tercer trimestre, la inflación resultó algo más baja de lo esperado, la amplitud se mantuvo positiva y el Dow y el S&P 500 cayeron solo modestamente. Esa combinación desaconseja leer el jueves como el inicio de un mercado bajista. Se parece más a un ajuste de valoración: los inversores siguen dispuestos a poseer acciones, pero ya no están dispuestos a pagar cualquier precio por las promesas de la IA sin efectivo que las respalde.
Qué Sigue
La sesión del viernes es la siguiente prueba. Amazon publicó sus resultados tras el cierre del jueves, y sus cifras — junto con las de Intel — mostrarán si la historia de la nube y la IA parece más sólida o más débil una vez que se conoce el conjunto completo de cifras de las megaempresas. Los operadores también observarán si Alphabet se estabiliza o sigue cayendo, si las acciones de software encuentran compradores tras sus fuertes caídas y si el rendimiento a 10 años se mantiene cerca de 4,95% o vuelve a superar 5%.
Más allá del viernes, el calendario apunta a la reunión de diciembre de la Fed como la próxima gran decisión, con los mercados valorando alrededor de 80% de probabilidad de una subida de un cuarto de punto. Los nuevos datos de inflación y empleo entre ahora y entonces darán forma a esa decisión, al igual que la próxima ronda de resultados. Si los próximos informes muestran que el gasto en IA se convierte en flujo de caja — el patrón de Microsoft más que el de Alphabet — el jueves podría recordarse como una oportunidad de compra. Si muestran más quema de efectivo, la rotación fuera de la tecnología de alta valoración y hacia sectores más baratos como las financieras y la salud podría prolongarse.
Preguntas Frecuentes
¿Cuánto cayó el Nasdaq el jueves 29 de octubre de 2026?
El Nasdaq Composite cayó 1,43% hasta cerrar en 26.171,04, desde 26.549,85 el miércoles. El Nasdaq 100, centrado en la tecnología, cayó también alrededor de 1,4%.
¿Qué hicieron el Dow y el S&P 500?
El Dow Jones bajó 0,35% hasta 52.291,94 y el S&P 500 cedió 0,36% hasta 7.715,80. Ambas caídas fueron mucho menores que la del Nasdaq, lo que refleja la fortaleza de las financieras, la salud y otros sectores no tecnológicos.
¿Por qué se desplomaron las acciones de Alphabet?
Alphabet reportó ingresos en el tercer trimestre de 127.600 millones de dólares que no alcanzaron las expectativas, resultados decepcionantes en publicidad en búsquedas y un aumento repentino de la quema de efectivo a medida que se aceleraba el gasto en IA, con un flujo de caja libre negativo de unos 9.100 millones de dólares. Las acciones cayeron más de 12%, en camino a su mayor caída diaria registrada.
¿Cayó todo el mercado o solo la tecnología?
Principalmente la tecnología. Las acciones que subían superaron a las que bajaban tanto en la Bolsa de Nueva York como en el Nasdaq durante la sesión, y valores como Eli Lilly y Mastercard subieron con fuerza. La venta se concentró en los nombres tecnológicos de gran capitalización y de software.
¿Qué sigue para los tipos de interés?
La Reserva Federal mantuvo los tipos en 3,75% a 4,00% el 28 de octubre, y los operadores ven alrededor de 80% de probabilidad de una subida de un cuarto de punto en la reunión de diciembre, según CME FedWatch. Los datos entrantes de inflación y empleo darán forma a esa decisión.
Lea más en US News Pulse: Wall Street 28 de octubre: las acciones suben mientras la Fed mantiene los tipos; PIB de EE. UU. tercer trimestre 2026: la economía crece 3,4%; Amazon tercer trimestre: AWS crece 39% hasta 46.000 millones.
© 2026 US News Pulse. All rights reserved.
 Print
 Save